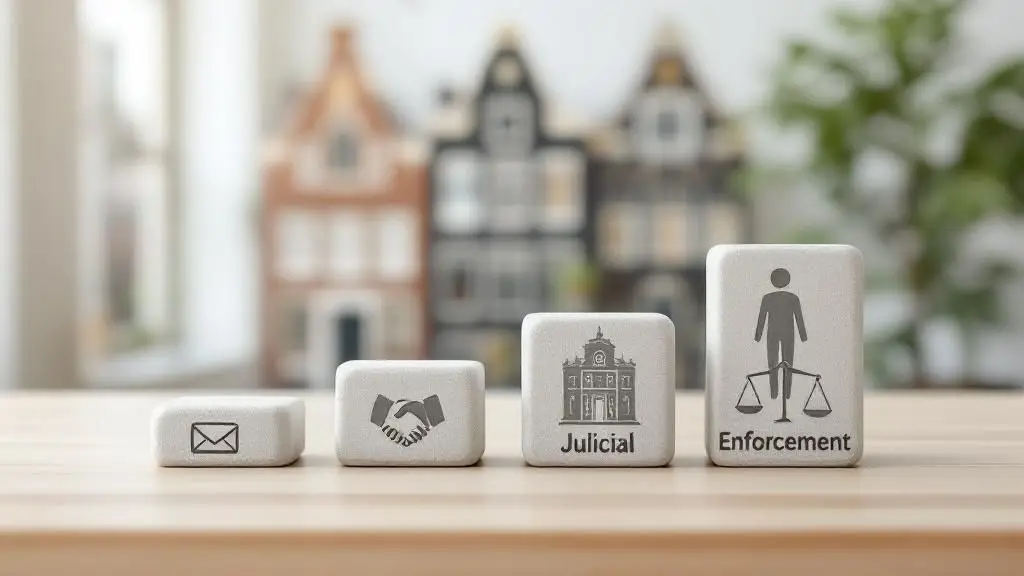
Recuperarea creanțelor în Olanda se desfășoară în două etape. Etapa amiabilă este tot ceea ce un creditor face în afara instanței: somații, o notificare formală de neplată, dobânzi legale și, împotriva unui consumator, o scrisoare obligatorie cu paisprezece zile înainte de a putea fi percepute costuri de colectare. Etapa judiciară începe cu o citație înmânată de un executor judecătoresc și se încheie, dacă acțiunea are succes, cu o hotărâre judecătorească pe care executorul judecătoresc o poate executa împotriva salariilor, conturilor bancare și activelor. O etapă omisă în prima etapă, cum ar fi o scrisoare defectuoasă cu paisprezece zile înainte de finalizarea plății, vă costă de obicei bani în a doua.
Cuprins
Când devine o factură neplătită o creanță pe care o puteți executa?
O factură restantă devine executorie odată ce debitorul este în incapacitate de plată (verzuim). Până atunci nu se percep dobânzi legale sau costuri de colectare.
Neîndeplinirea obligațiilor apare de obicei în urma unei notificări scrise de neîndeplinire a obligațiilor (ingebrekestelling) în temeiul articolului 6:82 din Codul Civil olandez, care acordă debitorului un termen final rezonabil pentru a plăti. În anumite situații, enumerate la articolul 6:83 din Codul Civil, neîndeplinirea obligațiilor apare fără nicio notificare prealabilă. Acesta este cazul în care părțile au convenit asupra unei date fixe de plată care a trecut, în cazul în care obligația decurge dintr-un act ilicitor sau în cazul în care debitorul precizează clar că nu va plăti.
Odată ce debitorul este în incapacitate de plată, dobânda legală se calculează prin efectul legii. Pentru tranzacțiile cu consumatorii, rata este dobânda legală obișnuită prevăzută la articolul 6:119 din Codul Civil. Pentru tranzacțiile comerciale dintre întreprinderi sau între o întreprindere și o autoritate publică, se aplică dobânda comercială legală mai mare prevăzută la articolul 6:119a. Ambele rate sunt stabilite prin ordin al consiliului și se modifică periodic. Luați procentul aplicabil din cifrele publicate de guvern pentru fiecare perioadă, nu dintr-o factură veche.
Ce termen de plată se aplică?
Între companii, în cazul în care nu s-a convenit nimic, plata se efectuează în termen de treizeci de zile de la primirea facturii. Se poate conveni un termen mai lung, dar nu unul nelimitat. O companie mare nu poate impune un termen de plată mai mare de treizeci de zile unui furnizor mic sau mijlociu. O clauză care depășește ceea ce permite legea este nulă. Termenul legal se aplică apoi în locul său, iar interesul comercial curge de la ziua expirării acestuia.

De ce este atât de des greșită scrisoarea de paisprezece zile?
Împotriva unui consumator, costurile de colectare extrajudiciară pot fi percepute numai după ce creditorul a trimis o notificare scrisă specifică în temeiul articolului 6:96 alineatul 6 din Codul Civil. Multe scrisori conțin termeni greșiți, iar în acest caz nu se datorează niciun cost de colectare.
Scrisoarea trebuie să acorde consumatorului cel puțin paisprezece zile pentru a plăti suma principală fără costuri de colectare și trebuie să precizeze care vor fi costurile în cazul în care plata nu se efectuează. Curtea Supremă a hotărât că cele paisprezece zile încep să curgă în ziua următoare celei în care scrisoarea ajunge la consumator (Hoge Raad 25 noiembrie 2016, ECLI:NL:HR:2016:2704). Prin urmare, o scrisoare care se calculează paisprezece zile de la propria dată sau de la ziua în care a fost trimisă nu este conformă.
Consecința nu este un avertisment: cererea de plată a costurilor de colectare pur și simplu nu este admisă. Conform aceleiași hotărâri judecătorești, o scrisoare defectuoasă nu poate fi reparată prin acordarea ulterioară a unui termen suplimentar; creditorul trebuie să trimită o nouă scrisoare care să fie conformă. Instanțele verifică acest aspect și din oficiu, chiar dacă consumatorul nu ridică problema.
Cuantumul costurilor este stabilit prin decret pe o scală variabilă de procente din principal. Procentul scade pe măsură ce creanța crește și există un minim și un maxim legal. Această scală este obligatorie pentru consumatori. Față de debitorii comerciali, părțile pot conveni asupra unor termeni diferiți în condițiile lor generale, aceasta fiind una dintre puținele clauze cu adevărat utile dintr-un set de termeni standard.
Ce termeni contractuali vă determină poziția?
Termenul de plată, termenii generali și documentația. Rezolvați-le înainte de livrare, deoarece acestea determină momentul în care curge dobânda și cât de repede o instanță vă va acorda creanța.
Într-un contract comercial fără o dată de plată convenită, dobânda comercială legală se datorează prin lege începând cu 30 de zile de la data la care debitorul a primit factura (articolul 6:119a(2) din Codul Civil Olandez, BW). Părțile pot conveni pe un termen de până la 60 de zile sau mai mult numai dacă acest lucru este convenit în mod expres și nu este în mod vădit nedrept față de creditor (articolul 6:119a(5) BW). O companie mare care plătește unei întreprinderi mici nu poate conveni pe un termen mai mare de 30 de zile; o clauză care face acest lucru este nulă (articolul 6:119a(6) BW).
Termenii și condițiile generale obligă cealaltă parte numai dacă au fost puși la dispoziție înainte sau la încheierea contractului (articolele 6:233 și 6:234 BW); imprimarea lor pe factură este prea târzie. Nota noastră privind termenii și condițiile generale explică cum să le facem valabile. Acestea pot stabili un termen de plată, pot exclude compensarea și pot rezerva dreptul de proprietate până la plată, ceea ce permite unui furnizor să își recupereze bunurile, chiar și în cazul falimentului debitorului.
O instanță trebuie să vadă acordul, livrarea, factura și chitanța acesteia. Multe litigii privind facturile sunt, de fapt, litigii legate de efectuarea corectă a lucrărilor, așa că notele de livrare semnate sau foile de pontaj aprobate le rezolvă rapid. Rezolvarea corectă a acestui lucru este o sarcină pentru un avocat contractual la început; ghidul nostru privind recuperarea creanțelor în Olanda enumeră ce așteaptă o instanță olandeză.
Ce reguli se aplică în faza amiabilă?
Faza amiabilă este reglementată: furnizorii de servicii de colectare trebuie să fie înregistrați și trebuie să respecte regulile de calitate. Majoritatea reclamațiilor sunt totuși soluționate în această fază și este cea în care se decide de obicei rezultatul comercial.
Faza începe cu o reamintire, trece la o solicitare formală (aanmaning) și, dacă debitorul răspunde, se încheie adesea cu un acord de plată sau o soluționare a unei părți din creanță. Disponibilitatea de a accepta rate implică adesea mai mult decât insistarea asupra sumei integrale și a nu primi nimic.
În conformitate cu Legea privind calitatea serviciilor de colectare a creanțelor (Wet kwaliteit incassodienstverlening), furnizorii de servicii de colectare a creanțelor trebuie înscriși în registrul serviciilor de colectare a creanțelor ținut de Justis. Începând cu 1 aprilie 2025, este interzisă efectuarea sau oferirea de servicii de colectare extrajudiciară fără această înregistrare. Furnizorii înregistrați trebuie să îndeplinească cerințele privind competența profesională, exactitatea informațiilor din scrisorile lor, gestionarea reclamațiilor și modul în care contactează debitorii. Inspectoratul pentru Justiție și Securitate (Inspectie Justitie en Veiligheid) supraveghează piața colectării creanțelor și poate impune amenzi. Conform portalului guvernamental pentru afaceri, începând cu 1 octombrie 2026, un debitor nu mai trebuie să plătească costurile de colectare sau dobânzile percepute de o agenție neînregistrată; datoria principală rămâne scadentă.

Cine are ce puteri: agenția de recuperare creanțe sau executorul judecătoresc?
O agenție de colectare a creanțelor (incassobureau) nu are alte puteri decât cele ale oricărui alt creditor. Poate scrie, telefona și negocia, dar nu poate confisca nimic.
Un executor judecătoresc (gerechtsdeurwaarder) este un funcționar public numit prin decret regal. Doar un executor judecătoresc poate înmâna o citație și un poprire. Un executor judecătoresc care acționează în faza amiabilă, înainte de orice hotărâre judecătorească, acționează ca un agent obișnuit și nu are o putere coercitivă mai mare decât o reprezentanță. Antetul nu schimbă acest lucru.
Când expiră o cerere și cum oprești ceasul?
O cerere de plată în temeiul unui contract se prescrie, în general, la cinci ani de la scadență, în temeiul articolului 3:307 din Codul Civil. O cerere scrisă oprește cronometrul și începe un nou termen.
Creditorii pierd adesea pretenții din cauza termenelor de prescripție pe care o singură scrisoare le-ar fi împiedicat. Termenul de cinci ani curge de la ziua următoare datei scadenței creanței. Termenele mai scurte se aplică în cazuri specifice. Într-o vânzare cu consumator, pretenția vânzătorului de plată a prețului de achiziție se prescrie după doi ani (articolul 7:28 din Codul Civil). Pretențiile care decurg dintr-un act ilicit sunt supuse propriului regim.
Termenul poate fi întrerupt. Conform articolului 3:317 din Codul Civil, o cerere scrisă sau o notificare scrisă prin care creditorul își rezervă în mod neechivoc dreptul la executare întrerupe prescripția, iar un nou termen începe să curgă a doua zi. De asemenea, inițierea unei proceduri îl întrerupe. O notă internă la dosar nu o face, nici un apel telefonic care nu este confirmat în scris, nici o reamintire care nu precizează clar că creditorul solicită în continuare plata. Păstrarea unei copii datate a fiecărei cereri este cea mai ieftină formă de asigurare pentru litigii disponibilă.
Poți dovedi afirmația?
Înainte de orice dintre acestea, creanța trebuie să existe și să fie demonstrabilă. Dosarul trebuie să indice ce s-a convenit, că bunurile sau serviciile au fost livrate, că factura a fost trimisă și primită, precum și ce condiții generale se aplică și când au fost puse la dispoziție.
În cazul în care o creanță este contestată pe fond, mai degrabă decât pe baza capacității de plată, de obicei livrarea și termenii sunt cele care decid cazul. Explicația noastră despre ce înseamnă o creanță în temeiul legislației olandeze prezintă elementele mai detaliat.
Cum poți asigura creanța înainte de hotărâre?
Puteți solicita instanței permisiunea de a pune în aplicare un sechestru conservatoriu (conservatoir beslag). Aceasta prevede blocarea activelor înainte de soluționarea cererii, astfel încât debitorul să nu le poată muta între timp.
Procedurile durează, iar un debitor care știe că va avea loc o creanță poate încerca să transfere activele. Legislația olandeză oferă o cale de atac neobișnuit de accesibilă. Pe baza unei cereri scrise, judecătorul de măsuri provizorii al tribunalului districtual poate autoriza poprirea conturilor bancare, a creanțelor datorate debitorului de către terți, a bunurilor mobile, a acțiunilor sau a bunurilor imobile.
Cererea este, în mod normal, soluționată fără audierea debitorului, adesea în câteva zile, astfel încât poprirea vine ca o surpriză. Permisiunea este acordată în urma unei evaluări sumare a creanței. Judecătorul stabilește un termen, de obicei paisprezece zile, în care trebuie inițiată procedura principală. Dacă nu se face acest lucru, poprirea devine caducă.
Un creditor care instituie poprire și apoi pierde procesul este, în principiu, răspunzător pentru prejudiciul cauzat, fără ca debitorul să fie nevoit să dovedească vina. Citiți articolul nostru despre poprirea prealabilă în dreptul olandez înainte de a decide să o utilizați.
Ce instanță judecă acțiunea și ce se întâmplă acolo?
Cererile de despăgubire de până la 25,000 de euro se adresează tribunalului subdistrictual (kantonrechter), unde nu este nevoie de avocat. Cererile mai mari se adresează tribunalului districtual, unde este obligatoriu să aveți un avocat.
Indiferent de valoare, tribunalul subdistrictual audiază și cazuri privind ocuparea forței de muncă, închirierea, creditul de consum și vânzările de bunuri de consum. Toate celelalte cauze ajung la camera ordinară a tribunalului districtual.
Distincția are un efect direct asupra costurilor. În fața instanței subdistrictuale, părțile își pot desfășura propria acțiune, iar o companie poate fi reprezentată de propriul director sau de un agent autorizat. În fața instanței districtuale, reprezentarea de către un avocat este obligatorie. Afirmația comună conform căreia o citație trebuie întotdeauna redactată de un avocat este greșită și descurajează creditorii mici să urmărească creanțe perfect fondate.
Cum se desfășoară procedurile?
Procedura începe cu o citație (dagvaarding) care prezintă cererea, motivele și probele, pe care executorul judecătoresc o înmânează debitorului. Dacă debitorul nu se prezintă, instanța pronunță o hotărâre în lipsă. Aceasta admite cererea, cu excepția cazului în care aceasta pare ilegală sau nefondată. Acesta este motivul pentru care o scrisoare defectuoasă, formulată în termen de paisprezece zile, îl costă totuși pe creditor costurile de colectare, chiar și atunci când nimeni nu se prezintă.
Dacă debitorul se prezintă și se apără, are loc de obicei un schimb de declarații scrise, urmat de o audiere orală. Apoi, instanța pronunță hotărârea (vonnis).
Cât costă și poți face apel?
Rețineți trei aspecte legate de costuri și riscuri.
- Taxele judiciare sunt plătibile în avans de către ambele părți. Acestea depind de valoarea cererii și de statutul părții și sunt indexate anual. Luați sumele actuale din tabelul publicat de sistemul judiciar.
- Partea care pierde procesul este, în mod normal, obligată să plătească cheltuielile de judecată ale câștigătorului. Cu toate acestea, onorariile avocatului, în această ordine, sunt calculate pe baza unei grile fixe și rareori acoperă ceea ce a fost cheltuit efectiv.
- O hotărâre judecătorească privind o sumă mică poate fi complet nesupusă apelului. Codul de procedură civilă stabilește o valoare minimă sub care apelul este exclus.
O hotărâre judecătorească este, în mod normal, declarată executorie provizorie. Aceasta poate fi apoi executată imediat, chiar dacă se depune un apel. Dacă hotărârea judecătorească este ulterior anulată, creditorul trebuie să ramburseze ceea ce a încasat și își asumă riscul ca debitorul să devină insolvent între timp.
Ce poate face un executor judecătoresc pentru a pune în aplicare o hotărâre judecătorească?
După înmânarea hotărârii judecătorești și a unei cereri de plată, executorul judecătoresc poate popri salariile, conturile bancare, bunurile, proprietățile și acțiunile. Legea protejează un venit minim și bunurile de care un debitor are nevoie pentru viața de zi cu zi.
O hotărâre judecătorească devine executorie odată ce executorul judecătoresc a înmânat copia oficială debitorului. Notificarea nu este o formalitate. Este momentul din care debitorul este înștiințat și din care încep să curgă termene legale scurte. Executorul judecătoresc înmânează în mod normal hotărârea împreună cu o cerere de plată, iar poprirea poate urma numai după expirarea acestei cereri.

Ce bunuri pot fi sechestrate?
Executorul judecătoresc are un set de instrumente definit.
- Poprirea efectuată de o terță parte (derdenbeslag) se referă la sumele pe care altcineva le datorează debitorului. Exemple tipice sunt salariile deținute de un angajator, un beneficiu plătit de un organism public sau un sold creditor la o bancă. Terța parte trebuie să declare ce deține și să plătească executorul judecătoresc.
- Sechestrarea bunurilor mobile permite confiscarea și vânzarea la licitație publică a inventarului afacerii, a utilajelor sau a unui vehicul.
- Bunurile imobile pot fi puse sub sechestru și vândute prin intermediul unui notar.
- Acțiunile unei companii pot fi, de asemenea, confiscate. Într-o afacere de familie, acest lucru este adesea mai eficient decât confiscarea oricărui bun fizic.
Care sunt limitele executării silite?
Împotriva acestor puteri, legislația olandeză stabilește limite reale. Un prag de venit protejat, beslagvrije voet, garantează debitorului un venit minim care nu poate fi confiscat. Întrucât acest regim a fost simplificat, executorul judecătoresc calculează pragul pe baza datelor deținute în registrele naționale de venituri și beneficii, în loc să se bazeze pe informațiile furnizate de debitor. Acest lucru a eliminat o sursă de dificultăți de lungă durată.
Bunurile necesare vieții de zi cu zi, cum ar fi paturile, îmbrăcămintea, alimentele și uneltele de care un debitor are nevoie pentru a-și câștiga existența, nu pot fi confiscate deloc. Nu există închisoare pentru incapacitatea de a plăti o datorie bănească. Detenția coercitivă există în legislația olandeză doar în circumstanțe restrânse și nu ca o măsură generală de colectare.
În cazul în care debitorul are mai mulți creditori, executorii judecătorești se coordonează prin intermediul unui registru central de popriri, iar un executor judecătoresc coordonator distribuie sumele colectate. Un creditor care se alătură târziu unei liste de așteptare cu un salariu modest ar putea să nu recupereze nimic timp de ani de zile. Acesta este un motiv pentru a evalua recuperabilitatea înainte de inițierea procedurii, nu după câștigarea acesteia. Un debitor care consideră că executarea silită se desfășoară în mod ilegal are, de asemenea, căi de atac, așa cum se explică în articolul nostru despre căile de atac împotriva executării unei hotărâri judecătorești.
Cum colectați peste granițe în cadrul UE?
O hotărâre judecătorească emisă de un stat membru al UE poate fi executată în altul stat fără o declarație separată de încuviințare a executării. Pentru acțiunea în sine, procedurile europene sunt adesea mai simple decât o cale națională.
Acest lucru este important pentru creditorii cu sediul în afara Țărilor de Jos și pentru creditorii olandezi cu debitori străini. În temeiul Regulamentului Bruxelles I bis, o hotărâre judecătorească pronunțată într-un stat membru este recunoscută și executată în celelalte fără o procedură intermediară de exequatur. O hotărâre judecătorească olandeză poate fi înmânată direct unui executor judecătoresc din altă parte a Uniunii, iar o hotărâre judecătorească străină unui stat olandez.
Există două proceduri simplificate pentru creanța în sine. Ordonanța europeană de plată este o procedură scrisă pentru creanțele transfrontaliere bănești necontestate, în care instanța emite o hotărâre pe baza unui formular standard. Dacă debitorul obiectează, cazul continuă ca o procedură obișnuită. Procedura europeană pentru cererile cu valoare redusă tratează creanțele transfrontaliere de valoare mică, în mare parte în scris și fără reprezentare juridică obligatorie. În plus, ordonanța europeană de indisponibilizare a conturilor bancare permite unui creditor să blocheze contul bancar al unui debitor dintr-un alt stat membru, în condiții comparabile cu poprirea prealabilă pronunțării sentinței în Olanda.
Ce se întâmplă dacă nu mai rămâne nimic de colectat?
Procedurile de faliment și restructurare lasă, de obicei, un creditor negarantat cu puține beneficii. Dacă un debitor a încetat să plătească și există mai mult de un creditor, puteți solicita falimentul acestuia în temeiul Legii falimentului, dar odată ce falimentul este declarat, administratorul judiciar preia controlul și executarea silită individuală se oprește. Prezentarea noastră generală a Legii falimentului și a procedurilor aferente stabilește modul în care este administrată averea.
O întreprindere aflată în dificultate poate propune, de asemenea, un plan de restructurare pe care instanța îl confirmă și care este obligatoriu pentru creditorii dizidenți; consultați articolul nostru despre schema de restructurare WHOA . Pentru un debitor individual, schema legală de reeșalonare a datoriilor (Wsnp) duce la oprirea executării silite. O căutare în registrul comerțului, în cadastrul funciar și în registrul popririlor arată într-o după-amiază dacă există ceva de recuperat.
Ce ar trebui să verifici ca și creditor?
- Că termenul de plată și condițiile dumneavoastră generale au fost convenite în scris și furnizate efectiv înainte de livrare, deoarece condițiile care nu au fost furnizate pot fi anulate (Articolul 6:233 BW).
- Că debitorul este în incapacitate de plată, printr-o notificare de neplată sau pentru că a expirat o dată de plată fixă (articolele 6:82 și 6:83 BW).
- Împotriva unui consumator: scrisoarea dumneavoastră cu termen de paisprezece zile acordă un termen de paisprezece zile de la ziua următoare primirii și menționează costurile.
- Că orice agenție de colectare a creanțelor pe care o contractați este înscrisă în registrul Justis al serviciilor de colectare a creanțelor.
- Termenul de prescripție de cinci ani și faptul că fiecare cerere de întrerupere este formulată în scris (articolele 3:307 și 3:317 BW).
- Dacă debitorul deține active, conform registrului comerțului și cadastrului, înainte de a începe acțiunea.
Ce ar trebui să verifici ca debitor?
- Dacă reclamația este corectă și dacă bunurile sau serviciile au fost efectiv livrate; contestați-o în scris și cu motive întemeiate.
- Dacă ați primit o scrisoare valabilă cu paisprezece zile înainte de perceperea costurilor de colectare, dacă sunteți consumator.
- Dacă agenția de colectare este înregistrată la Justis.
- Dacă cererea este mai veche de cinci ani fără o întrerupere scrisă și, prin urmare, este prescrisă.
- După o poprire asupra salariului: dacă executorul judecătoresc a aplicat pragul corect al veniturilor protejate (beslagvrije voet).
Ce putem face pentru dumneavoastră în domeniul recuperării creanțelor?
Avocații noștri juridici îi asistă pe creditorii și debitorii olandezi și străini care se confruntă cu o creanță. Putem:
- să vă revizuiți dosarul, contractul și condițiile generale și să evaluați dacă creanța este demonstrabilă și recuperabilă;
- redacta o notificare de neîndeplinire a obligațiilor sau o scrisoare cu termen de paisprezece zile care să respecte articolul 6:96 BW;
- a solicita judecătorului de măsuri provizorii permisiunea de a pune sechestru înainte de judecată;
- a redacta citația și a desfășura procedura în fața instanței subdistrictuale sau a instanței districtuale;
- să însărcineze un executor judecătoresc cu executarea hotărârii judecătorești sau să aleagă o procedură europeană pentru un debitor din străinătate;
- vă apărăm împotriva unei pretenții nefondate sau a unei executări ilegale.
Rezumat
- Dobânzile și costurile de colectare se percep numai odată ce debitorul este în incapacitate de plată, de obicei după o notificare scrisă de incapacitate de plată (articolele 6:82 și 6:83 din Codul Civil).
- Împotriva unui consumator, costurile de colectare necesită o scrisoare corectă în termen de paisprezece zile; termenul începe să curgă în ziua următoare primirii (ECLI:NL:HR:2016:2704).
- Începând cu 1 aprilie 2025, furnizorii de servicii de colectare trebuie să fie înregistrați la Justis; un executor judecătoresc este singurul care poate înmâna o citație și poate face poprire.
- Creanțele contractuale de plată se prescriu, în general, după cinci ani, dar o cerere scrisă întrerupe termenul (articolele 3:307 și 3:317 din Codul Civil).
- Verificați recuperabilitatea înainte de a da în judecată și luați în considerare o sechestru preventiv sau o procedură europeană în cazul în care debitorul sau activele sale se află în străinătate.
Întrebări frecvente
Cât durează procesul de recuperare a creanțelor?
În cazul unui debitor cooperant, faza amiabilă poate fi finalizată în câteva săptămâni. Un proces judiciar necontestat, adesea soluționat în lipsă, adaugă câteva luni; un proces apărat poate dura mai mult de un an de la prima cerere până la pronunțarea hotărârii, iar executarea silită poate dura și mai mult.
Cine plătește costurile de recuperare a creanțelor?
În general, debitorul plătește costurile de recuperare extrajudiciară, cu condiția ca creditorul să fi urmat pașii corecți. Împotriva unui consumator, costurile sunt plafonate cu un procent descrescător din principal, cu un minim de 40 EUR, și sunt datorate numai după o scrisoare conformă cu paisprezece zile în temeiul articolului 6:96 BW.
Pot contesta o datorie în timpul procesului de colectare?
Da, oricând. Faceți acest lucru în scris, cât mai curând posibil, și explicați de ce: suma este greșită, livrarea a fost defectuoasă sau nu există nicio datorie. Creditorul trebuie apoi să dovedească creanța în instanță, iar obiecțiile dumneavoastră scrise stau la baza apărării dumneavoastră.
Care este diferența dintre o agenție de recuperare creanțe și un executor judecătoresc?
O agenție de colectare creanțe (incassobureau) lucrează doar în faza amiabilă și nu are puterea de a forța plata. Un executor judecătoresc (gerechtsdeurwaarder) este un funcționar public care este singurul care poate înmâna o citație și, după pronunțarea unei hotărâri judecătorești, poate popri salariile, conturile bancare și activele.